IAB Spain ha hecho públicas las campañas y proyectos que integran la shortlist de los Premios Inspirational’26, compuesta por un total de 103 finalistas. Los miembros del Gran Jurado y del Jurado Online, presididos por Lucía Angulo, CEO de McCann Worldgroup y McCann Spain, han seleccionado los trabajos que optarán a los galardones de Oro, Plata y Bronce de esta edición.

La convocatoria marca un hito histórico tras alcanzar un récord absoluto de participación superando las 300 inscripciones. La selección final refleja la alta competitividad del sector, destacando categorías como Pensamiento Estratégico (16,6%) y Marketing de Influencia (12,6%), seguidas por Ideas Disruptivas (11%) y Estrategia en Branded Content (10,6%). El listado completo de agencias, marcas y los proyectos finalistas se encuentra ya disponible para consulta en la web oficial de Inspirational.

>> Consulta la shortlist completa aquí <<

A este gran volumen de participación en la sección profesional se suma la fuerza de la cantera creativa en la categoría de Jóvenes Talentos (JJTT). Tras el cierre de inscripciones, un total de 106 duplas procedentes de Universidades y Escuelas Creativas de todo el país han respondido al briefing planteado este año por Burger King, consolidando un respaldo masivo al superar nuevamente el umbral de las 100 duplas participantes. Los proyectos finalistas de esta categoría se darán a conocer el próximo viernes 23 de octubre. 

El próximo 29 de octubre, el Círculo de Bellas Artes de Madrid acogerá la Noche Inspirational. La jornada culminante arrancará con la Gala de Entrega de Premios, que también será retransmitida en directo por streaming a través del canal de YouTube de IAB Spain, donde los galardonados recogerán sus trofeos. Tras la gala, la celebración continuará con el tradicional cóctel de networking y la fiesta de cierre.


Un programa integral para responder a los grandes retos del sector

En paralelo al anuncio de los finalistas, IAB Spain ha confirmado la estructura de ponentes y espacios que darán vida al ciclo de conferencias del 27 y 28 de octubre. El programa desplegará una completa batería de ponencias, paneles y mesas redondas articuladas alrededor de nuevos hilos conductores temáticos. Un enfoque que no solo abordará las grandes palancas de la economía digital, sino que trascenderá los márgenes habituales del marketing y la publicidad. El encuentro brindará la oportunidad de escuchar a referentes de otros ecosistemas y descubrir nuevas perspectivas de líderes de la propia industria para aportar certezas, abrir interrogantes y anticipar las tendencias del mercado.

El ciclo de conferencias reunirá a más de 80 ponentes de primer nivel, combinando figuras del ámbito institucional y referentes de la cultura y la creación de contenido. Las sesiones tendrán un formato híbrido: mañanas presenciales (9:30h a 13:30h) desde el Círculo de Bellas Artes con retransmisión en directo a través de la plataforma privada del evento, y bloques de tarde (16:30h a 18:30h) emitidos en formato 100% online, estructurándose en los siguientes espacios temáticos desglosados por días:

27 de octubre

  • AI & Data: Con el patrocinio de Google, este espacio se centrará en la gobernanza y el criterio humano tras el despliegue de la IA agéntica, abordando el marco regulatorio, el impacto directo de Gemini en el negocio y la transformación del modelo de agencias. 
  • Content & Connected Media: Impulsado por WPP Media, analizará cómo monetizar la atención en entornos fragmentados, la economía del fandom y las nuevas métricas en entornos de streaming. 
  • Digital Business: Patrocinado por Monks, radiografiará la reinvención de los modelos de ingresos, la confluencia entre emoción y automatización, la verificación de medios y los grandes retos de la prensa digital. 

28 de octubre

  • Entertainment: Con el respaldo de Amazon Ads, explorará el rol de los creadores como prescriptores culturales, la presentación de casos prácticos full-funnel, la construcción de activos de marca y el desarrollo de nuevas narrativas audiovisuales.
  • Next & Innovation: Impulsado por Ogury y PubMatic, medirá la utilidad real de las tecnologías emergentes, la aceleración creativa mediante IA y la implementación del estándar AAMP de compra agéntica.  
  • New Codes: Patrocinado por Fluzo, examinará los nuevos lenguajes, la descentralización de las audiencias jóvenes, el fenómeno del deporte de creadores, la concepción de marca cultural y la disrupción en modelos de negocio. 

>> Consulta todos los ponentes confirmados <<

>> Compra ya tu entrada para las conferencias <<

Esta edición cuenta con el patrocinio de Adzink (Orange España), Amazon Ads, Be a Lion, Channel Factory, DoubleVerify, Fluzo, Google, IAS, Index Exchange, JAKALA, Linkvids, Monks, Netflix Ads, NewixMedia, Ogury, PubMatic, Smartme Analytics, Spotify, StackAdapt, Uber Advertising y WPP Media; y con el respaldo de las asociaciones sectoriales AEA, APCP, APG, ARI, BCMA, c de c, ComunitAd, La Fede y UNADENOS.


IAB Spain presenta el I Estudio de Inteligencia Artificial

Ir a la galería

Ver en YouTube

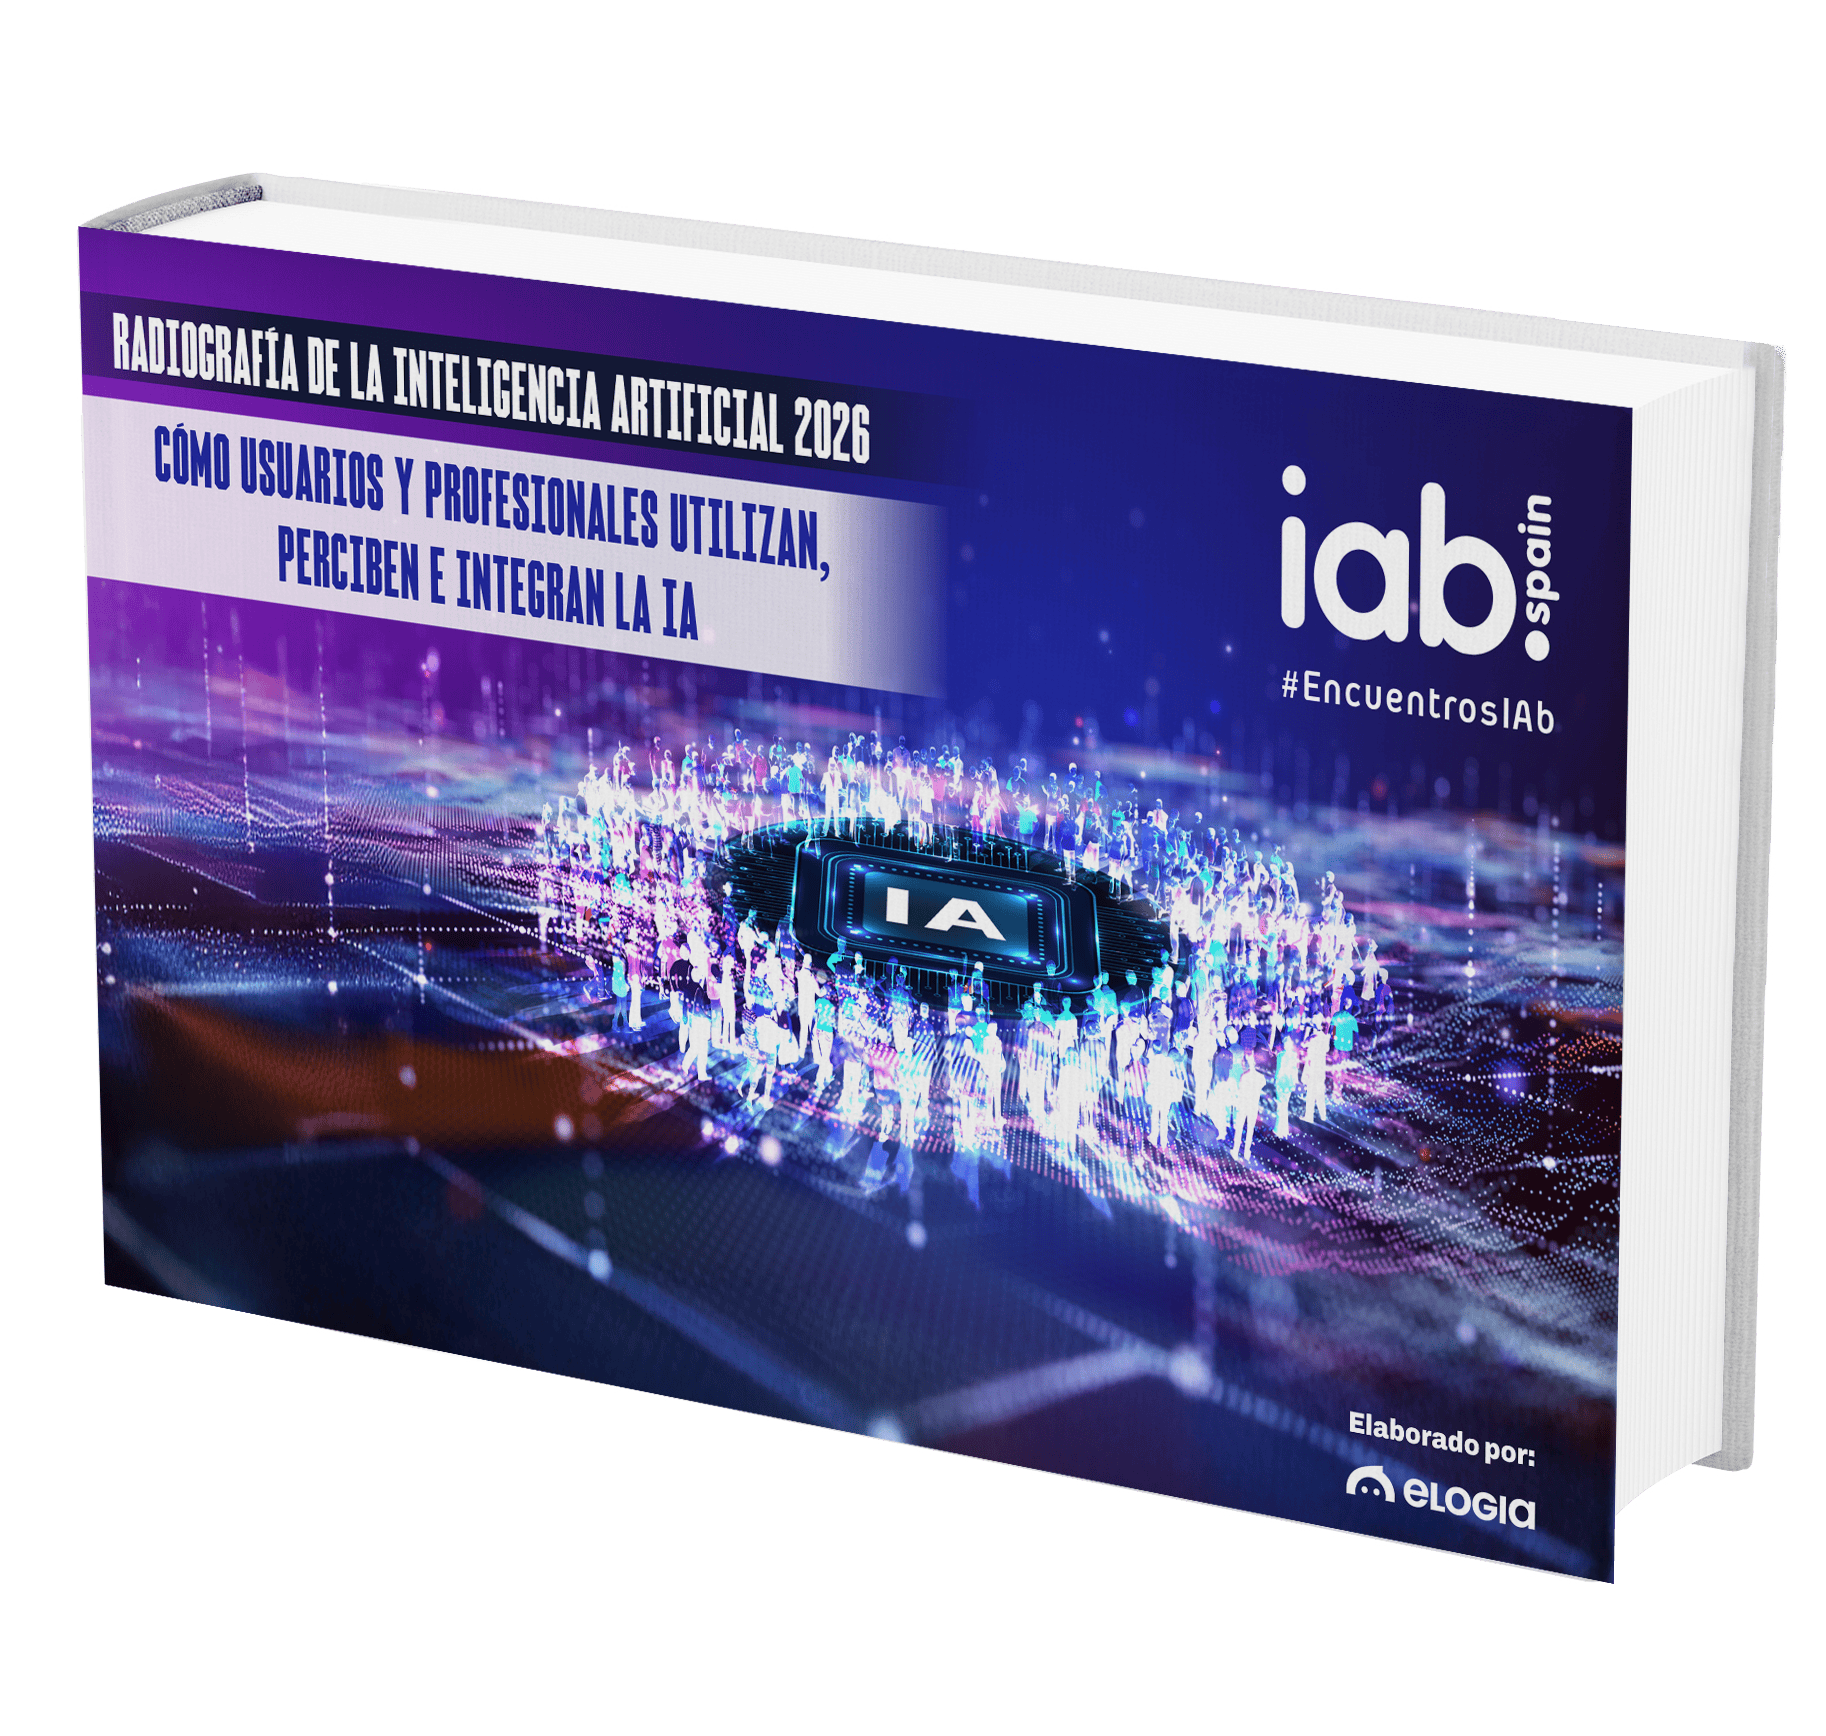
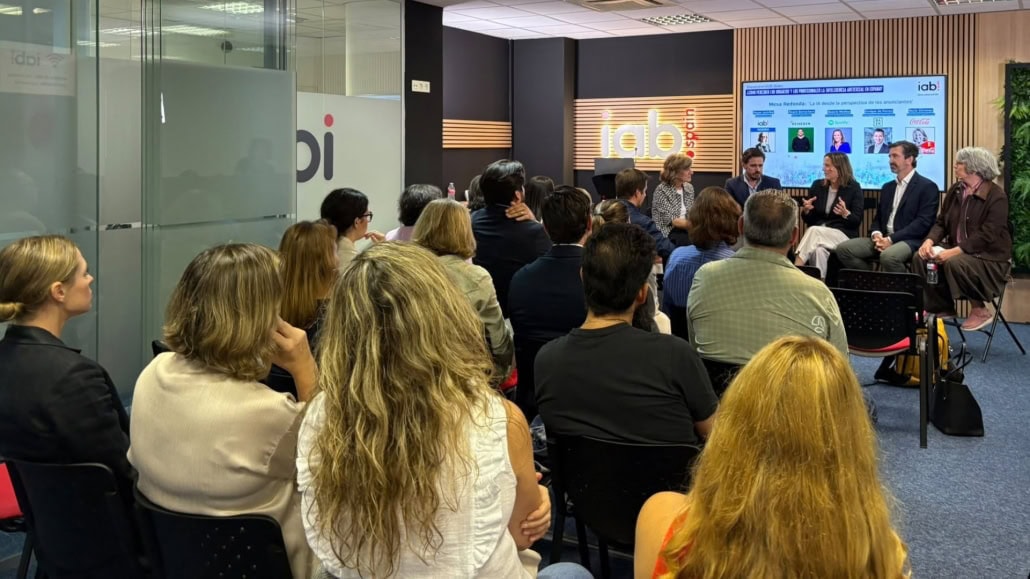
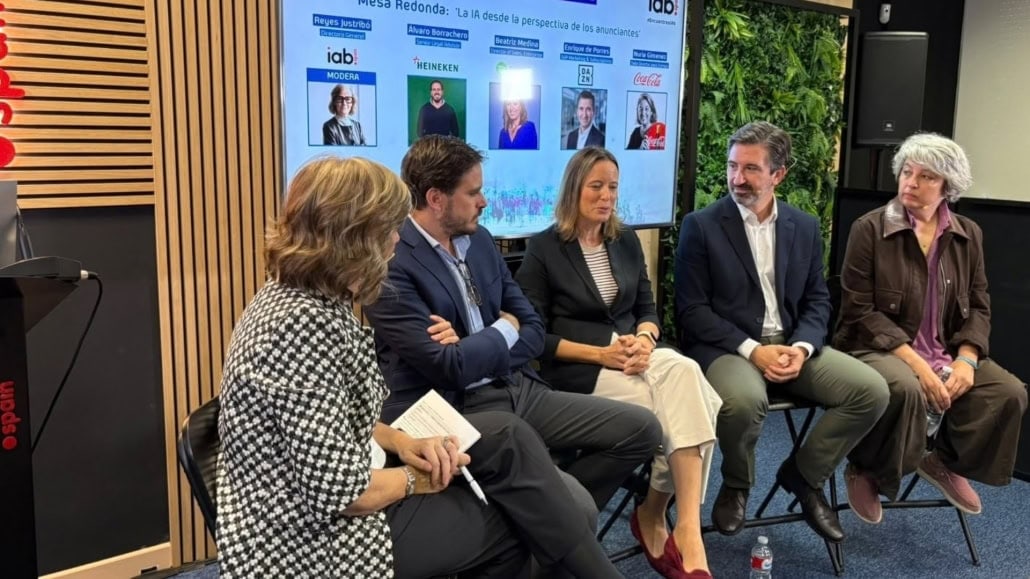
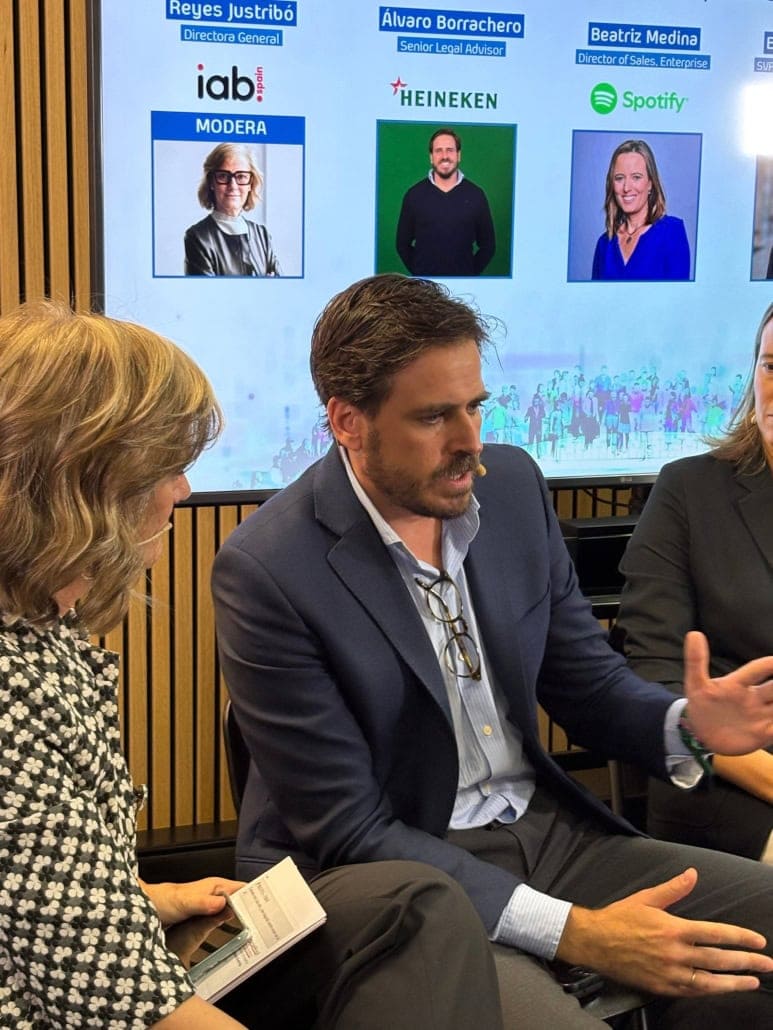
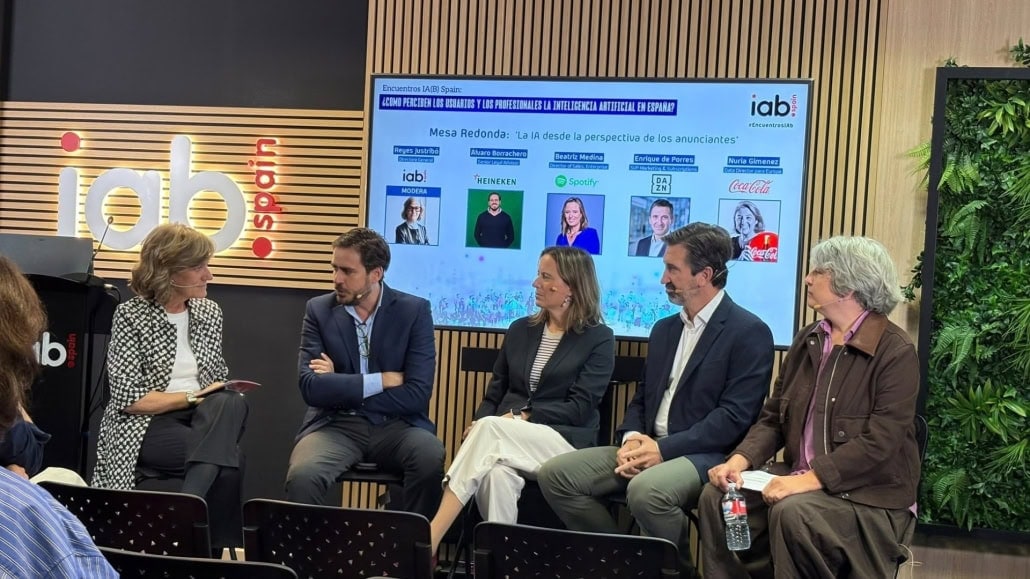
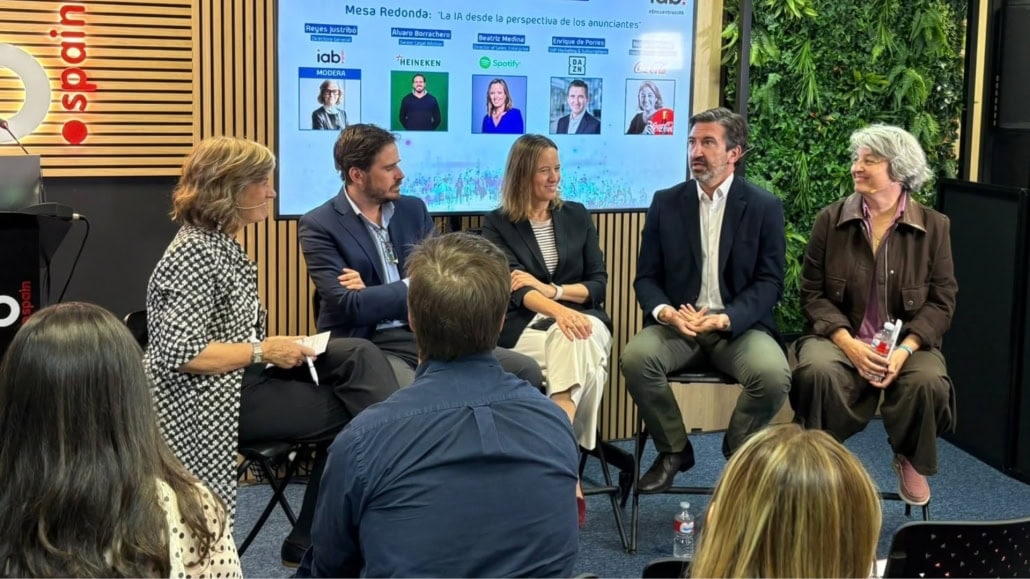
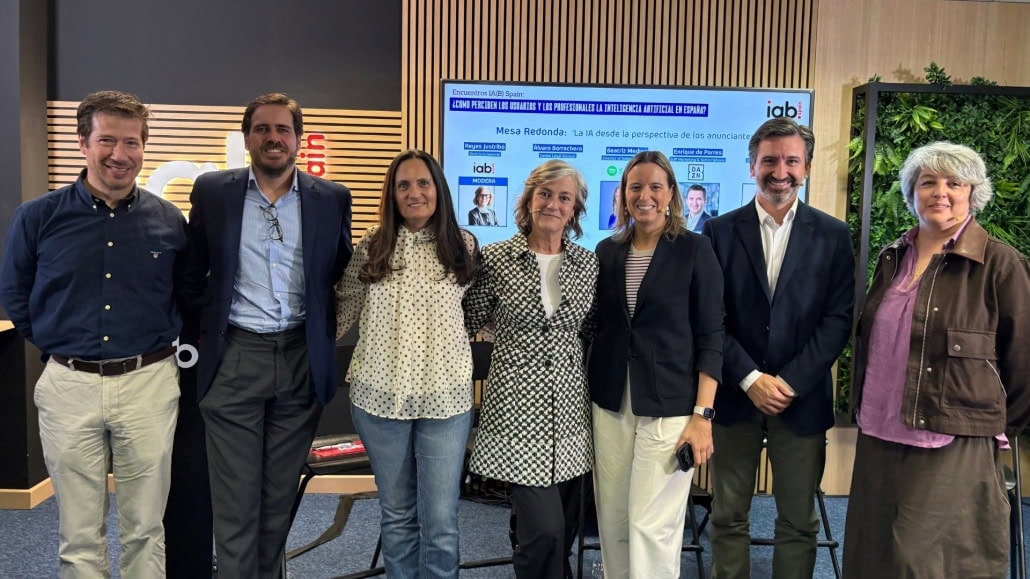
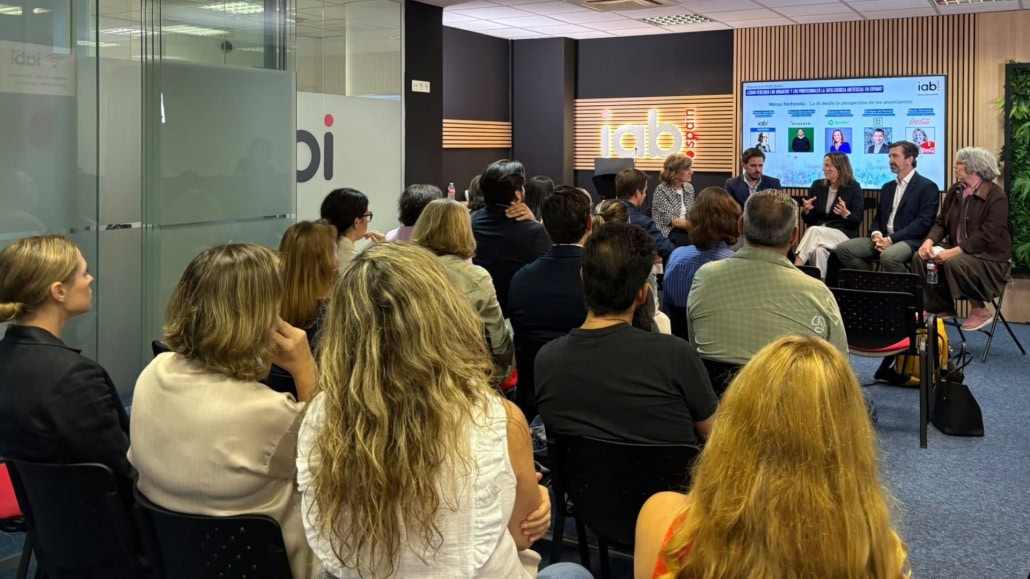
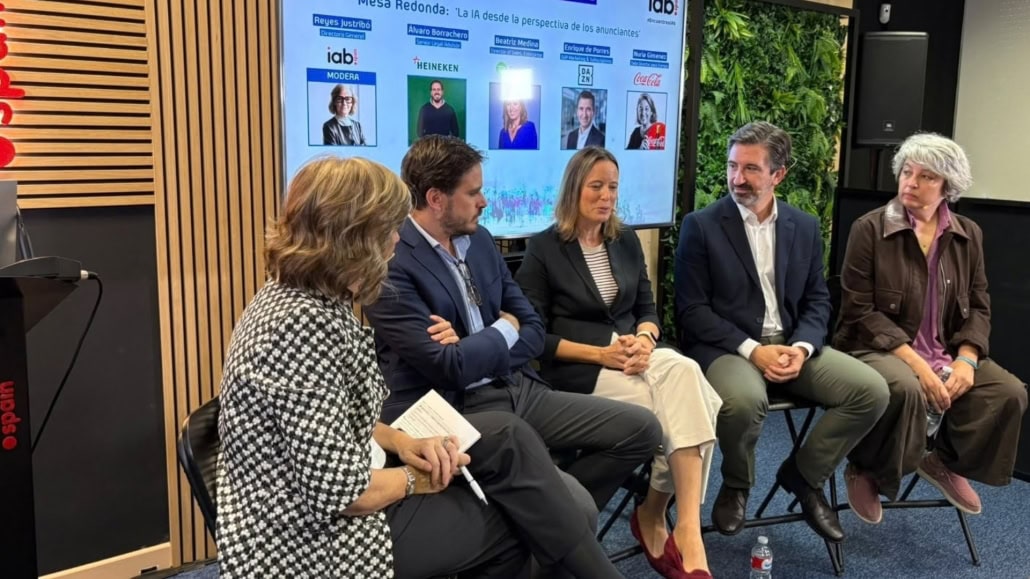
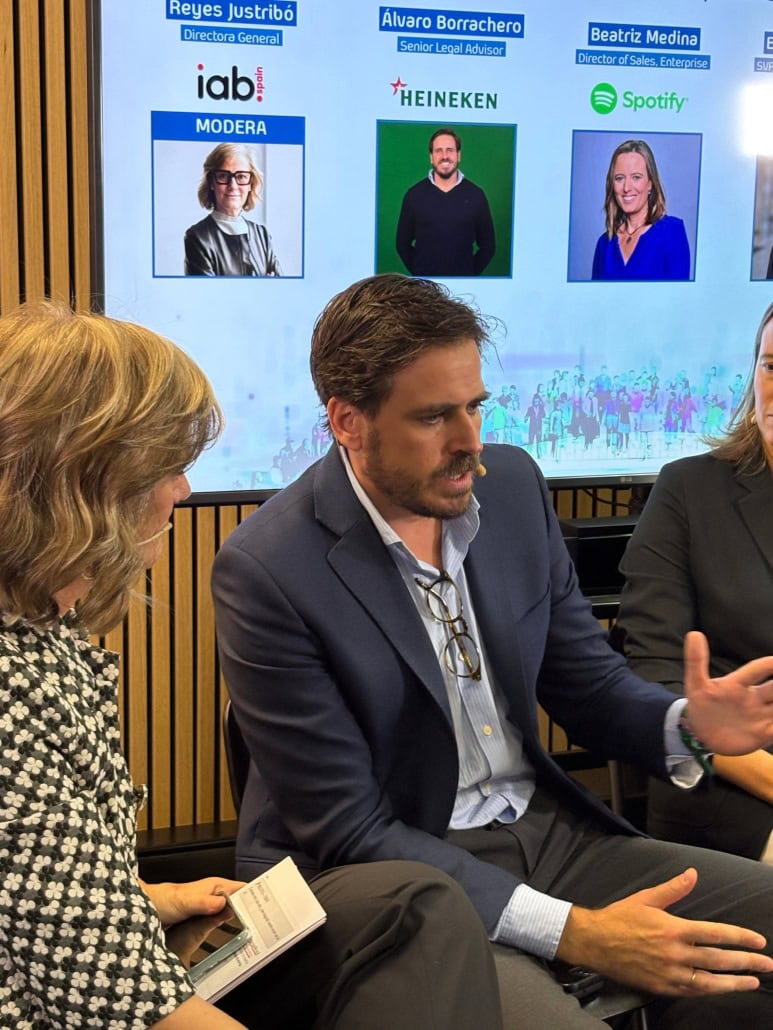
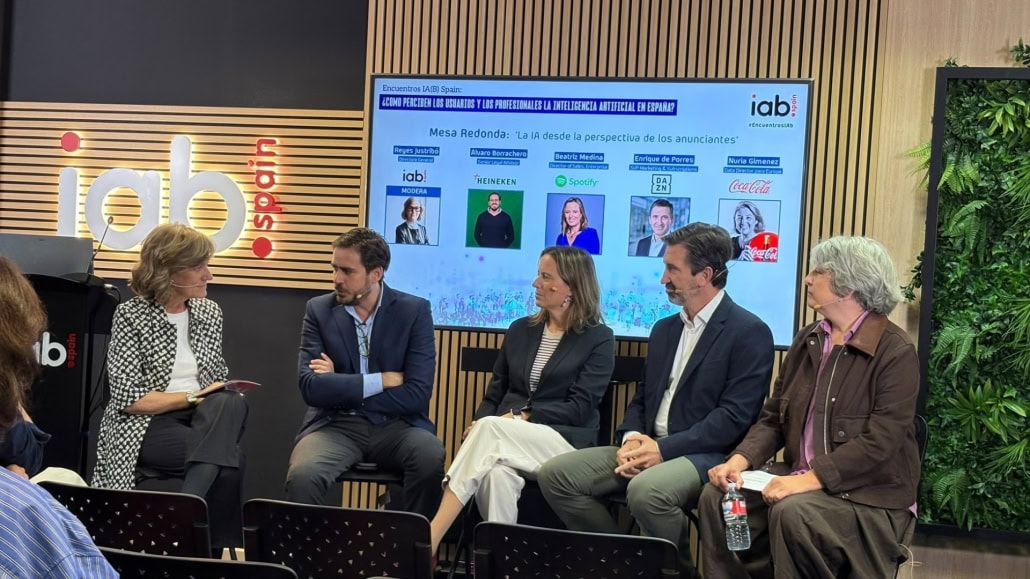
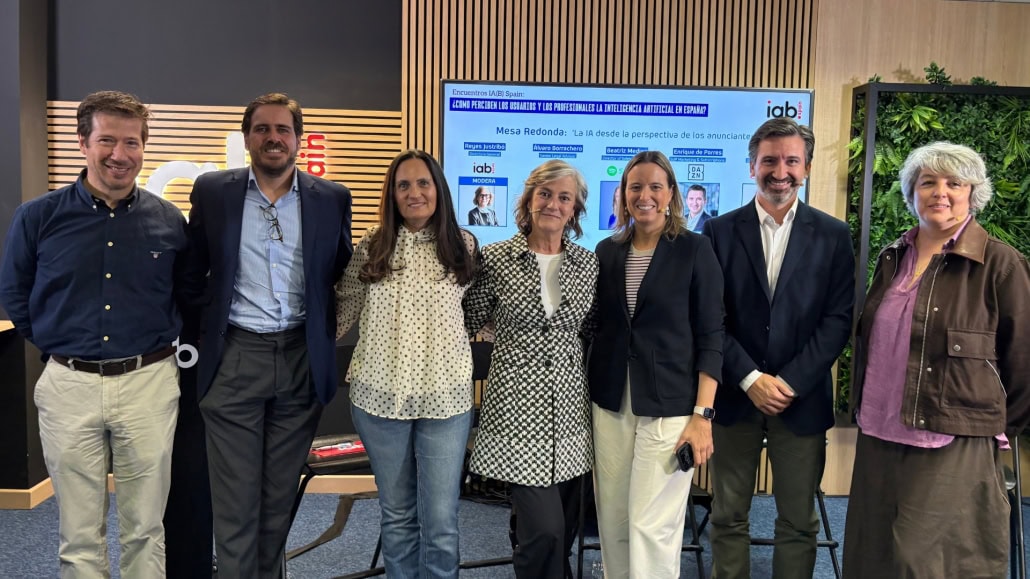
IAB Spain ha celebrado hoy el 2º Encuentro IA(B) Spain, en el que ha presentado el ‘I Estudio de Inteligencia Artificial de IAB Spain: cómo usuarios y profesionales utilizan, perciben e integran la IA’, elaborado en colaboración con Elogia. La investigación detalla que el 52% de los internautas españoles de 16 a 75 años ha utilizado herramientas de IA en el último año, pero que el 85% de los usuarios se queda en un uso básico, puntual o de apoyo. Tal y como revela el estudio, el reto ya no es la adopción, sino la profundidad: convertir el uso puntual en integración, el uso gratuito en pago y la curiosidad en confianza.
La edad es el principal factor discriminante en la penetración de esta tecnología. La Generación Z lidera la adopción con un 79% de penetración, que desciende de forma progresiva conforme avanza la edad: 64% entre los Millennials, 47% en la Generación X y 33% en los Boomers. El usuario de IA tiene de media 46 años, el 58% cuenta con estudios superiores y el 69% está trabajando. El no usuario es más sénior, con 54 años de media: el 65% tiene hijos, el 36% cuenta con estudios superiores y el 60% está trabajando. Además, un 34% de los no usuarios afirma que seguro o probablemente empezará a utilizar la IA en los próximos 12 meses.

Mucho alcance, poca profundidad

La adopción es masiva y frecuente: el 86% de los usuarios utiliza la IA a diario o cada semana y el 43% lo hace a diario, porcentaje que alcanza el 55% en la Gen Z y el 50% en los Millennials, frente al 37% de la Gen X y el 35% de los Boomers. Además, 4 de cada 10 usuarios se sentirían decepcionados si mañana no pudieran utilizar estas herramientas. En el ámbito personal, la IA se usa sobre todo para buscar información (73%). Sin embargo, el uso sigue anclado en tareas puntuales o de apoyo: solo el 15% ha integrado la IA en sus rutinas, ha automatizado procesos o delega tareas completas (el 22% en la Gen Z), y el 59% no usa ninguna funcionalidad avanzada. La barrera no es el rechazo, sino la capacitación: la falta de formación es el primer freno para los usuarios (31%), por delante del precio (30%) y la calidad irregular (28%). Según el estudio, el gran salto pendiente del mercado es pasar del chat a los flujos, es decir, del uso conversacional a la integración de la IA en procesos automatizados.

ChatGPT, Gemini y Copilot en el podio

El uso real se concentra en pocas herramientas. ChatGPT es conocida por el 97% de los usuarios de IA, la utiliza actualmente el 70% y es la preferida del 52%. Gemini se consolida en segunda posición: la conoce el 85%, la usa el 43% y es la herramienta mejor valorada en facilidad de uso (53%). Entre ambas acaparan 3 de cada 4 elecciones como herramienta preferida. Microsoft Copilot completa el podio: comparte el tercer puesto en notoriedad y es la tercera herramienta más utilizada actualmente (20%) y la tercera preferida (8%). Su gran fortaleza es el alcance: la conoce el 57% de los usuarios de IA y la ha probado el 35%, 15 y 10 puntos por encima de la media de las herramientas analizadas, y supera también la media en facilidad de uso (46% frente a 43%). Claude, con menor alcance, logra la mayor fidelidad tras ChatGPT (el 66% de quienes la usan la prefiere), y quienes la han probado la sitúan a la cabeza en calidad (57%) y fiabilidad (54%).

Para complementar las respuestas declarativas de la encuesta, el estudio incorpora datos comportamentales de GfK DAM, que miden la audiencia real de diez herramientas de IA entre la población internauta española y que confirman el mismo podio. Entre junio de 2025 y junio de 2026, el total de usuarios únicos de herramientas de IA ha pasado de 17,3 a 25,8 millones, un 49% más. En ese mismo periodo, ChatGPT ha pasado de 14,3 a 20,4 millones de usuarios únicos (+42,5%), Gemini ha triplicado su audiencia, de 3,3 a 10,2 millones, y Microsoft Copilot ha crecido un 25%, de 2,2 a 2,8 millones. Entre el resto de herramientas, destaca el crecimiento de Claude, que multiplica por 12 sus usuarios únicos (de 0,18 a 2,09 millones), y el de Meta AI, que los multiplica por 9 (de 0,22 a 2,02 millones).

Freemium: solo el 13% paga, pero casi la mitad no descarta hacerlo

La IA ya tiene audiencia masiva, pero su monetización todavía es baja: el 87% de los usuarios utiliza principalmente la versión gratuita y solo el 13% paga de algún modo, un 7% a través de su empresa y un 6% de su bolsillo. Según el estudio, sin embargo, el mercado de pago no está saturado, sino sin activar. Casi la mitad de los usuarios no descarta pagar: un 14% no paga pero sí lo haría y otro 33% no sabe si lo hará, frente a un 47% que no piensa hacerlo. El umbral de precio es bajo: 2 de cada 3 usuarios dispuestos a pagar no superarían los 10 euros al mes, y la media se sitúa en 9,4 euros. Por eso, la palanca no es bajar el precio, sino demostrar valor. La clave está en la frecuencia de uso: entre los usuarios intensivos, que usan la IA a diario, el porcentaje que paga sube al 21%, frente al 13% del total. Como resume el estudio, la monetización no se gana con la captación, sino con la frecuencia.

El 90% de los profesionales nota el impacto positivo de la IA

El 48% de los usuarios ya utiliza la IA en su trabajo, principalmente para tareas profesionales o tanto para el trabajo como para su vida personal, porcentaje que alcanza el 65% en la Gen Z y el 55% en los Millennials. En el entorno laboral se usa sobre todo para redactar textos y emails (40%), investigar (33%) y analizar datos (27%). El 90% de los profesionales que usan IA percibe algún impacto positivo en su trabajo: el 53% trabaja más rápido (el 63% en la Gen Z), el 40% ha aumentado la calidad de su trabajo y otro 40% libera tiempo. Entre los profesionales entrevistados, hay quien afirma que tareas que antes le llevaban más de una hora se reducen a unos 20 minutos con la IA.

Ese ahorro de tiempo, sin embargo, no siempre se traduce en descanso. De quienes liberan tiempo gracias a la IA, el 47% lo dedica a su vida personal, pero un 46% lo destina a asumir más carga de trabajo; el 37% lo emplea en tareas estratégicas y el 26% en formación. Es lo que el estudio denomina la paradoja de la productividad. Sobre el futuro, algunos de los profesionales entrevistados hablan de un cambio en la forma de trabajar, en el que se pasará de gestionar personas a gestionar agentes, mientras que otros apuntan que, frente al miedo a estas herramientas, hay que aprender a utilizarlas a favor.

En la compra, ayuda a elegir, pero aún no decide

La IA ha cambiado el inicio del proceso de compra. El 45% de los usuarios actuales de IA la ha utilizado para ayudarse en una compra (el 23% del total de internautas), porcentaje que sube al 54% en la Gen Z. La usan sobre todo en las fases de comparación (66%) e investigación (57%), y 3 de cada 10 usuarios de IA arrancan en ella su búsqueda de producto. Pero en la decisión final siguen mandando la recomendación de familiares y amigos (50%) y las opiniones de otros usuarios (47%), frente al 16% que cita la IA.

La compra autónoma es la gran frontera. El 65% de quienes han usado IA en una compra no dejaría que una IA comprara por ellos en modo agente; un 21% solo lo aceptaría con supervisión y un 14% sin condiciones. Y entre quienes lo permitirían, casi la mitad (49%) no le dejaría gastar ni un euro sin revisarlo. Se delega lo funcional y de bajo riesgo, como viajes (39%), tecnología (37%) y hogar (36%), y se retiene lo más personal, como los productos infantiles (7%) o la óptica (11%). El comercio agéntico es, según el estudio, una oportunidad real, pero condicionada a control, límites y transparencia.

Expectativa alta, confianza por construir

La relación con la IA es ambivalente: el 68% de los usuarios cree que será imprescindible en el futuro, pero solo el 29% confía en ella. Esa brecha de 40 puntos entre expectativa y confianza es, para el estudio, el verdadero termómetro del mercado. Al 59% le preocupa su impacto laboral y al 66% la privacidad de lo que comparte con la IA, aunque el 67% ya ha compartido algún dato personal. El usuario se muestra prudente: el 95% contrasta en alguna medida la información que le da la IA. Entre los riesgos que mencionan los profesionales entrevistados están dar por buenos los resultados de la IA sin verificarlos y la fuga de información crítica que pueda acabar siendo utilizada por la competencia.

Descarga el Estudio aquí.

Galería de imágenes

Beatriz Dorado, elegida Líder de la Subcomisión de DOOH de IAB Spain

Beatriz Dorado, OOH Media Director en Havas Media Network, ha sido elegida Líder de la Subcomisión de DOOH, perteneciente a la Comisión Audiovisual Digital de IAB Spain. Desde la asociación, le damos la enhorabuena.

Yolanda García, Directora Adjunta de Marketing de JCDecaux, ha desempeñado el liderazgo hasta el momento. En IAB Spain, agradecemos su compromiso y el trabajo realizado durante su mandato.

La Subcomisión de DOOH está formada por las siguientes empresas asociadas: 014 Media, ABANCA, Acción contra el Hambre, Adevinta, adjinn, AdKaora, Adsocy, Amazon, APPcelerate, Atresmedia Publicidad, Awin, Azerion, Biddeo, Clear Channel, DAZN, Disney, Displayce, ECIJA, Ecovidrio, El Club de la Radio, El Corte Inglés, EXTE, Exterior Plus, Global, Glocally, Hamelin Agency, Havas Media, Hispavista, IKI Group, InfoAdex, in-Store Media, iProspect, JAKALA, JCDecaux, Legal Army, Logan, Making Science, Mediaplus Alma (House of Communication), MIO Group, Normmal, OJD, ONiAd, Perion, PRODOOH, Publicis Comunicación, Publiespaña, Redegal, Repsol, StackAdapt, Super 8 Media, t2ó, Taptap Digital, Telefónica, The Trade Desk, TL1 mkt, Topsort, Tribal, TV3, Unlimitail, UPartner Media, VideoShakers, Vidoomy y WPP Media.


Consulta todas las comisiones de IAB Spain

Ir a la galería

Ver en YouTube

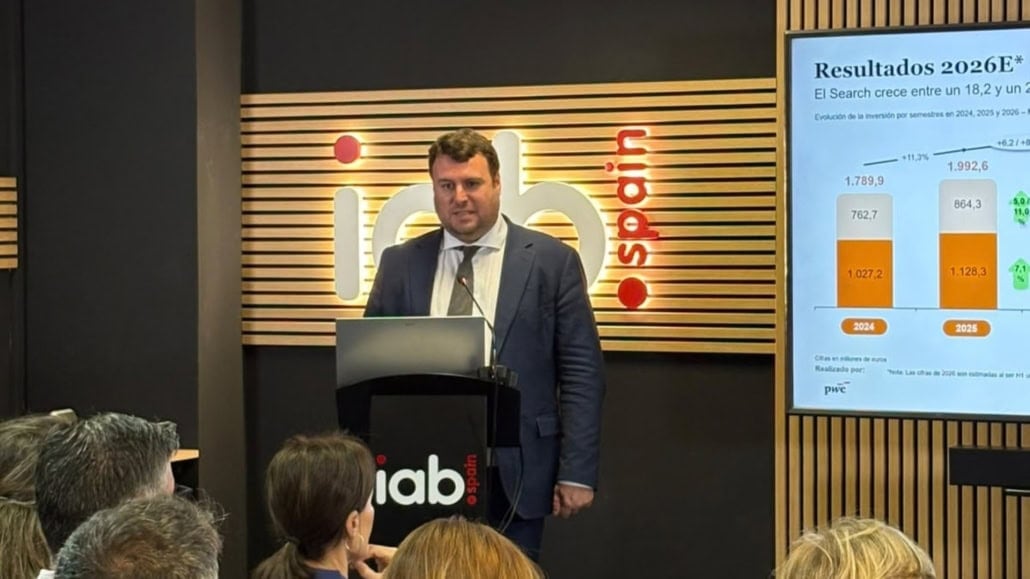
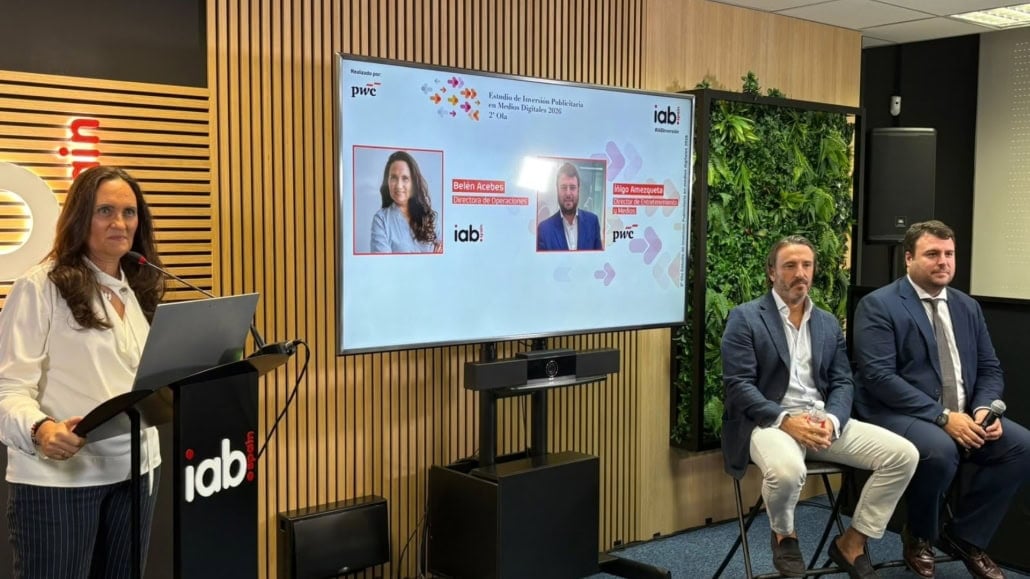
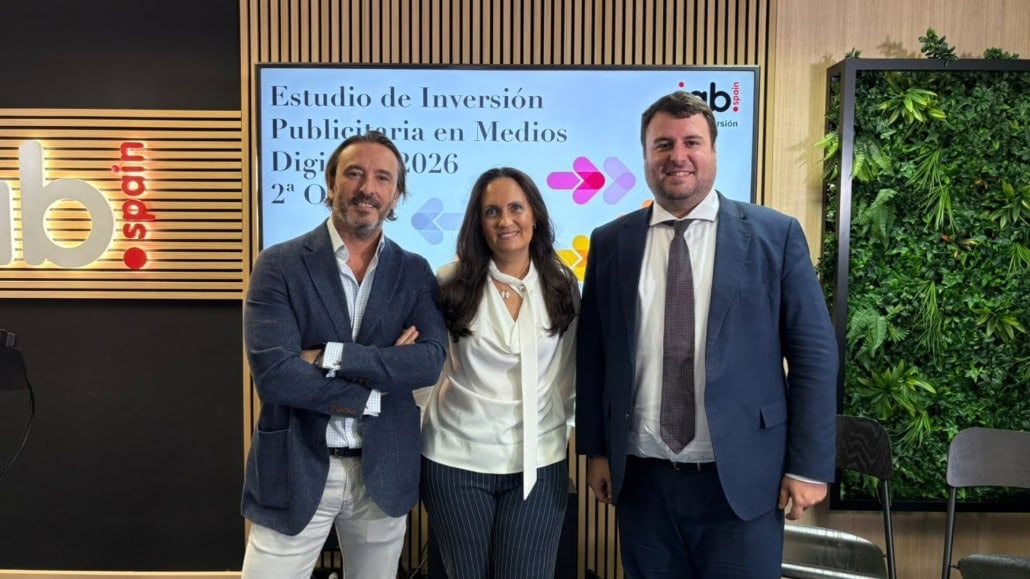
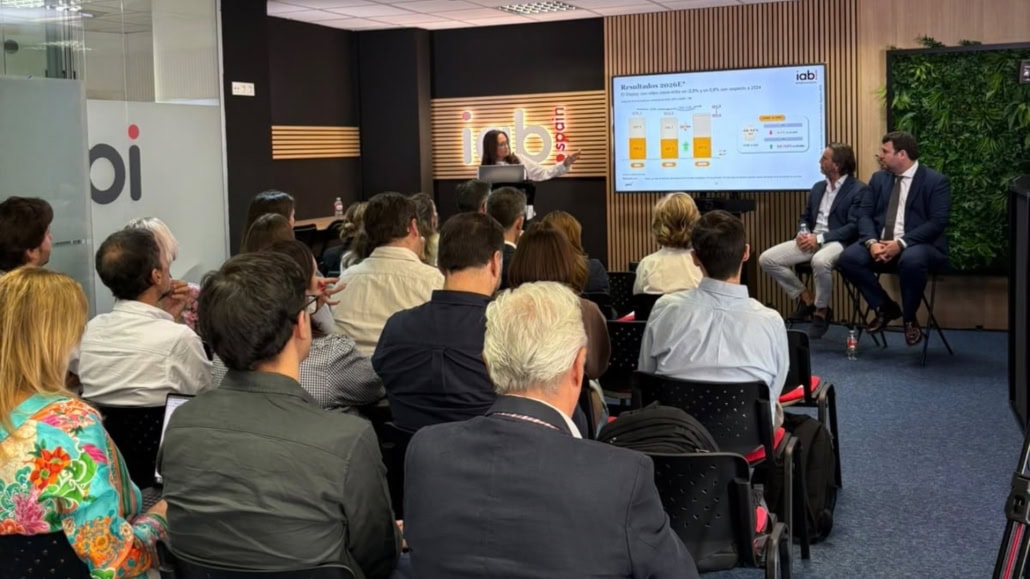
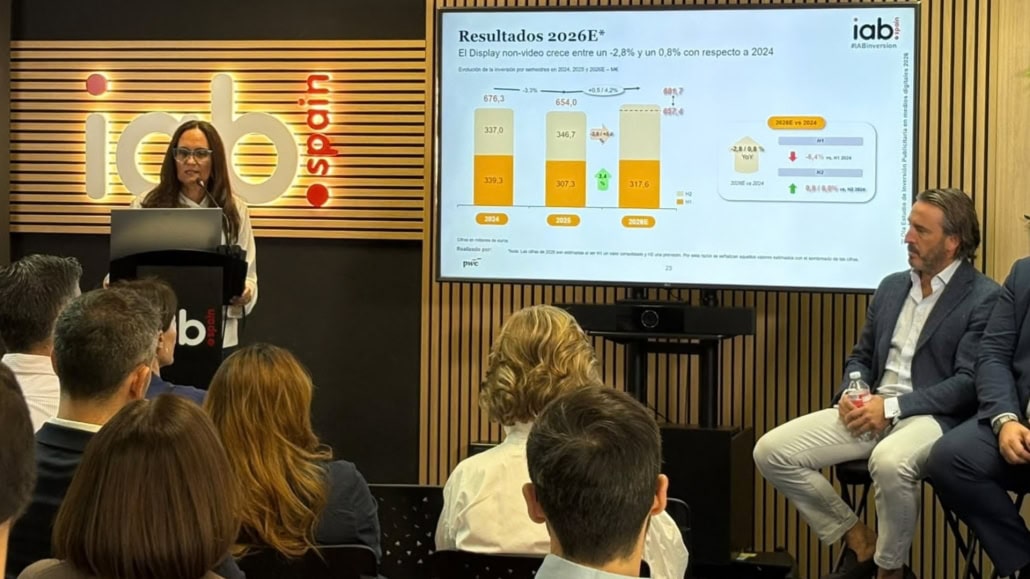
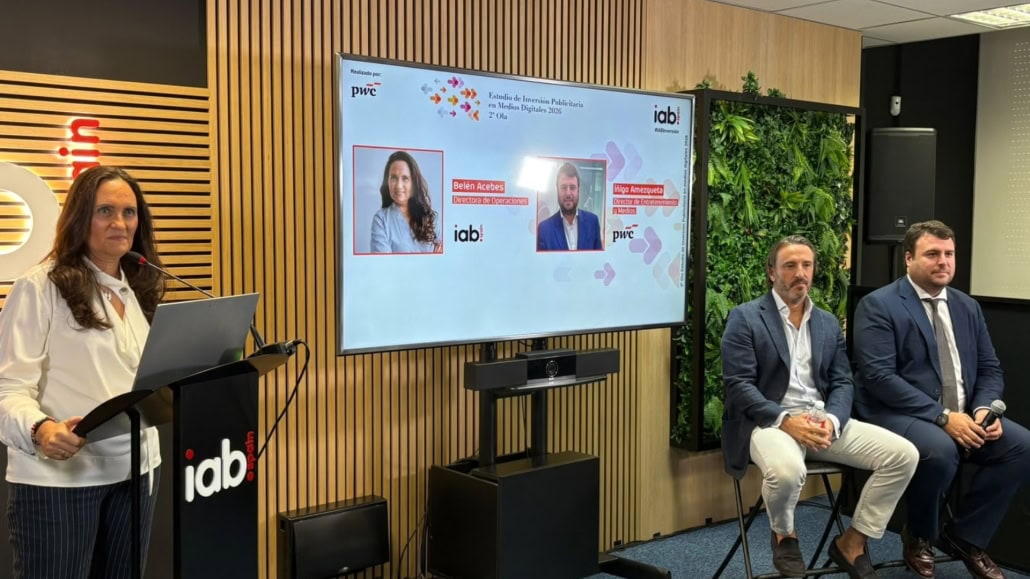
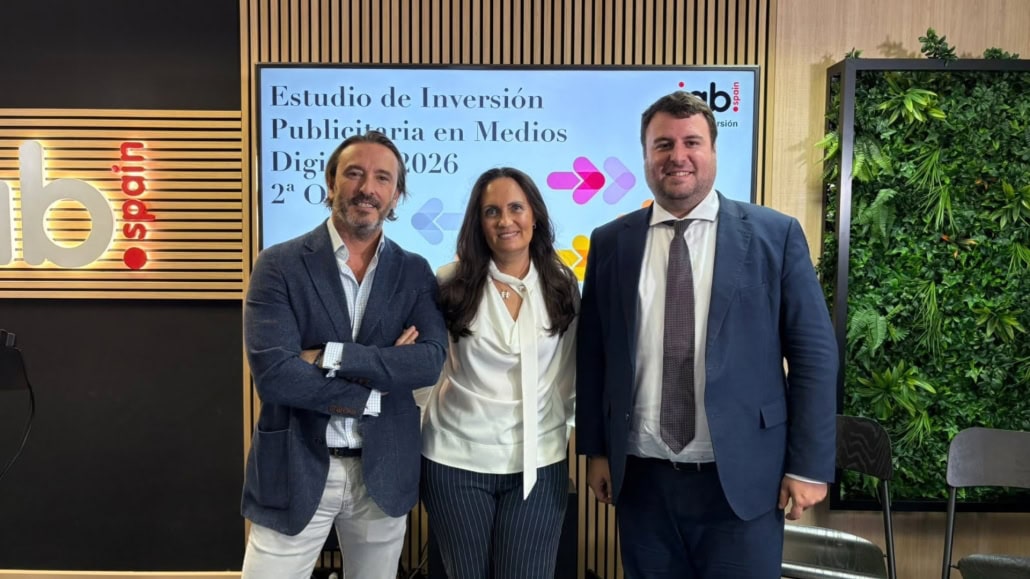
IAB Spain  ha presentado hoy la Segunda Ola del Estudio de Inversión Publicitaria en Medios Digitales 2026, elaborado en colaboración con PwC. IAB Spain elabora anualmente desde 2002 este análisis, que profundiza en los resultados de inversión de la industria digital en el mercado español. En concreto, ofrece una panorámica detallada con datos consolidados del primer semestre, así como una proyección de cierre para todo el año.

Según la estimación realizada durante la elaboración del informe, el mercado publicitario digital en España muestra un crecimiento sólido en 2026, con una inversión total prevista de entre 6.597 y 6.801 millones de euros, lo que representaría un incremento interanual de entre el 6,2% y el 9,5% respecto a 2025. Durante la primera mitad del año se ha registrado un aumento del 8%, mientras que para el segundo semestre se anticipa una subida de entre el 4,2% y el 11,3%. 

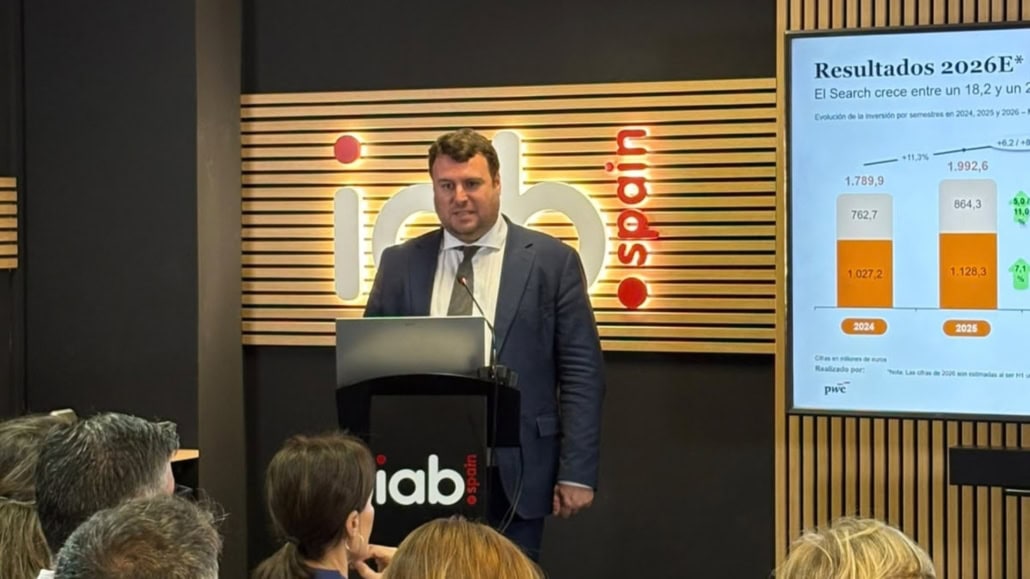
Se estima que este año los modelos de contratación automatizada (Inversión Programática, Search y Redes Sociales) se mantengan estables al concentrar el 71,8% de la distribución total, experimentando un ligero descenso de 0,7 puntos porcentuales frente a 2025. Search continúa siendo la categoría con mayor inversión, con el 32% del total y una previsión para 2026 de entre 2.115,9 y 2.167,8 millones de euros (+6,2% / +8,8%). En comparación con el primer semestre de 2025, registra un crecimiento del 7,1%, alcanzando los 1.208 millones de euros, mientras que en el segundo se prevé un aumento de entre el 5% y el 11%.

Le sigue Redes Sociales, que concentra el 29,7% de la inversión, con una previsión de entre 1.961,6 y 2.013,2 millones de euros (+7,0% / +9,9%). En el primer semestre creció un 8% respecto al mismo periodo de 2025, hasta alcanzar los 1.050,4 millones de euros, y para el segundo se prevé un aumento de entre el 6% y el 12%.

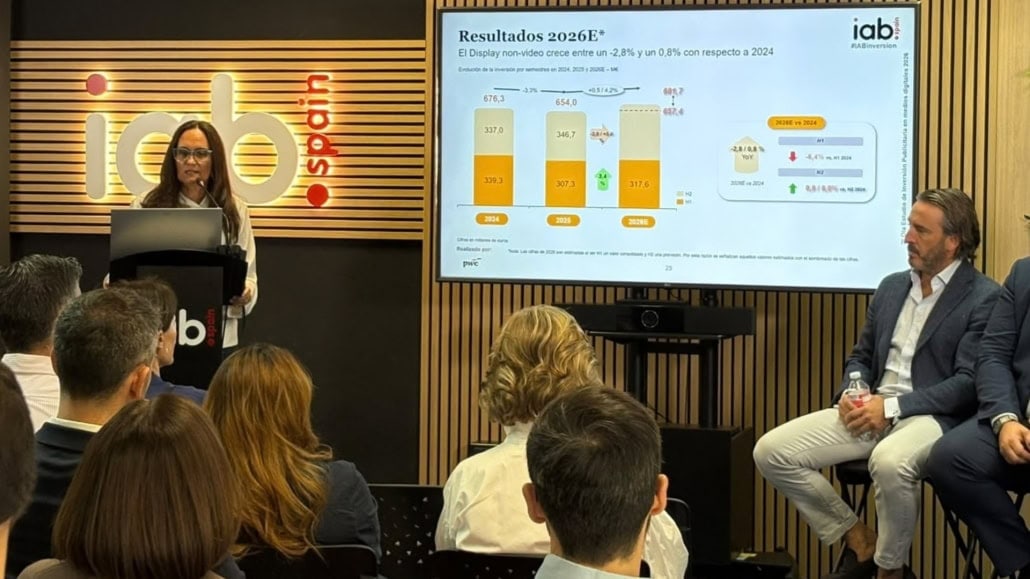
En el lado opuesto, Display sufre un leve decrecimiento, de entre el -1,2% y el +2,5%, impulsado principalmente por la caída de la Publicidad Nativa, que registraría un descenso significativo de entre el -12,7% y el -7,4%. Por su parte, Clasificados prevé un crecimiento de entre el 7,4% y el 9,3%.

En paralelo, la Televisión Conectada continúa en expansión y se posiciona como el área de mayor crecimiento interanual, con un alza estimada de entre el 29,3% y el 40,5% con respecto a 2025. Solo durante los primeros seis meses, esta categoría registró un destacado incremento del 53,6%, con una inversión total de 118,9 millones de euros, mientras que para la segunda mitad del año se prevé una subida de entre el 10% y el 30%. 

Le sigue la disciplina de Audio Digital, que prevé un crecimiento de entre el 21,3% y el 27,3%, consolidándose como el segundo segmento de mayor desarrollo. En la primera parte de 2026 esta categoría creció un 22,6%, y se espera que mantenga la tendencia en el segundo semestre con un alza de entre el 20% y el 32%.

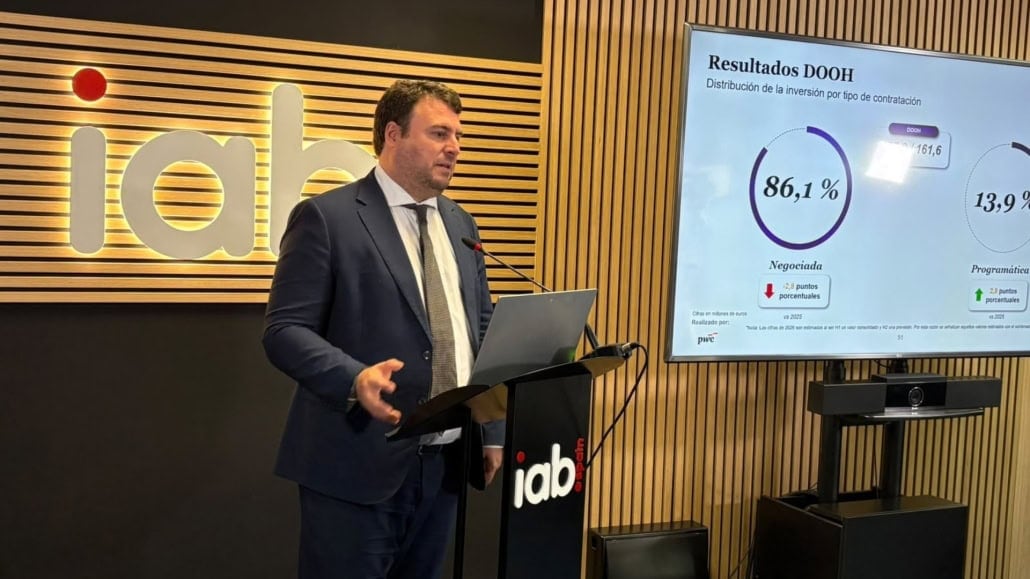
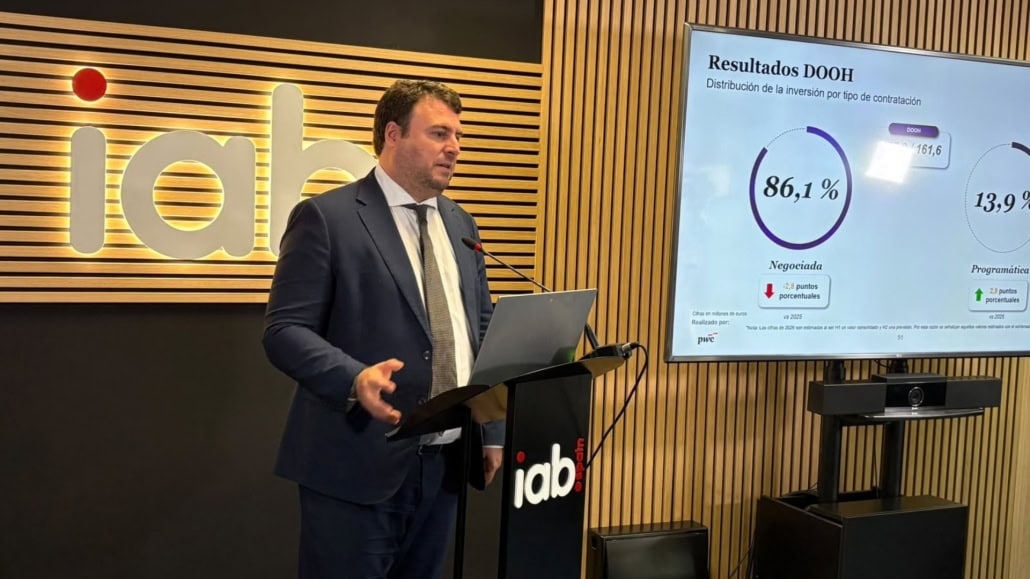
En cuanto a la inversión en Influencers, se proyecta un incremento interanual de entre el 10,5% y el 17,5%. Tras crecer un 21% en la primera mitad del año, se prevé una evolución más moderada de entre el 3,0% y el 15% para el segundo semestre. A su vez, la publicidad Digital Out-of-Home (DOOH) prevé un crecimiento de entre el 9,4% y el 12,6% con respecto al ejercicio anterior. Durante los primeros seis meses del año, esta categoría ha crecido un 15,6%, y se espera que de julio a diciembre el incremento se sitúe entre el 4% y el 10%.

Finalmente, se estiman incrementos para el Branded Content de entre el 4,2% y el 7,3% al cierre del año, tras haber registrado un crecimiento del 4,4% en el primer semestre y prever una horquilla de entre el 4% y el 12% para el segundo.

Por sectores, los que registran mayor Share of Voice en medios digitales en lo que va de año son Automoción (14,9%), Ocio y Entretenimiento (10,5%), Editorial (9%), Distribución (8%), Hogar (6,7%) y Alimentación (6,7%). Por su parte, Telefónica, Amazon y Pescanova se establecen como los tres principales grupos de anunciantes por Share of Voice en el primer semestre de 2026.


2ª Ola del Estudio de Inversión Publicitaria en Medios Digitales 2026

Descarga el Estudio aquí.

Galería de imágenes

Pablo Rodríguez, elegido Líder de la Subcomisión de Audio Digital de IAB Spain

Pablo Rodríguez, Sales Director de Loud Intelligence, ha sido elegido Líder de la Subcomisión de Audio Digital, perteneciente a la Comisión Audiovisual Digital de IAB Spain. Desde la asociación, le damos la enhorabuena.

Juan Corrales, CEO de Flyabit, ha desempeñado el liderazgo hasta el momento. En IAB Spain, agradecemos su compromiso y el trabajo realizado durante su mandato.

La Subcomisión de Audio Digital está formada por las siguientes empresas asociadas: 2btube, ABANCA, Acción contra el Hambre, adjinn, AdKaora, Amazon, APPcelerate, Atresmedia Publicidad, Awin, Biddeo, Channel Factory, Clear Channel, Comscore, Consejo General de Colegios Farmacéuticos, Dailymotion Advertising, Darwin & Verne, Disney, Ebiquity, ECIJA, Ecovidrio, El Club de la Radio, El Corte Inglés, elDiario.es, Epsilon Technologies, EXTE, Flyabit, GfK, Glocally, Godó Strategies, Google, Hamelin Agency, IKI Group, iProspect, Legal Army, Libertad Digital, Loud Intelligence, Mediaplus Alma, MIO Group, New Mall Media, Olympic Marketing, ONiAd, OpenAds, PRISA Media, Publicis Comunicación, Publiespaña, Redegal, Refinery89, Repsol, Sibbo, Spotify, StackAdapt, t2ó, Telefónica, The Trade Desk, TL1 mkt, Tribal, TV3, Two Tech Agency, Unidad Editorial, UPartner Media, VideoShakers, Vidoomy, VoiceUp, Webedia y WPP Media.


Consulta todas las comisiones de IAB Spain